

英伟达GPU一卡难求,股价两年翻了好几倍。HBM高带宽内存被三星和SK海力士越报越高,随着AI爆发,存储芯片整条产业链都在涨。这些故事都听腻了吧。
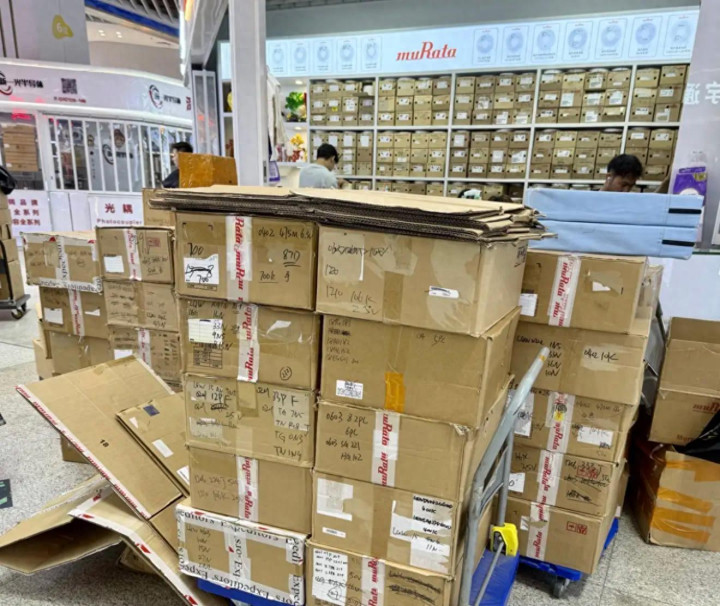
但上个月深圳华强北抢得最疯的,不是芯片,也不是内存。而是一种大多数人听都没听过的小零件。
有的料号一个月内暴涨了10倍,交付周期从10周延长到20周。
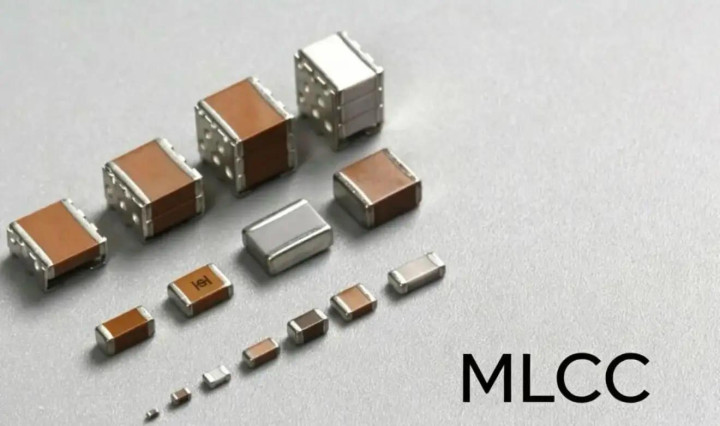
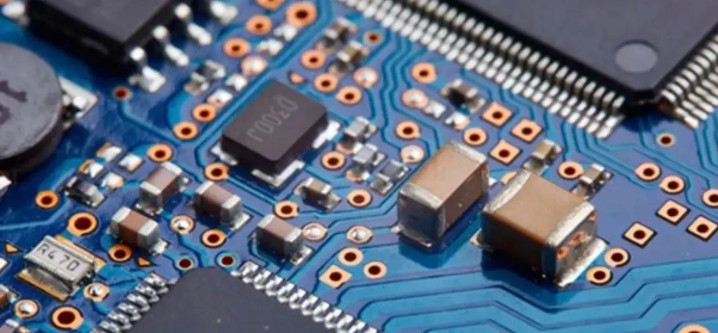
这个零件叫MLCC,全称"多层片式陶瓷电容器”。因为它比芝麻还小,所以行业里叫它"电子工业大米"。简单来说,这个电容器的作用是存储和释放电荷,可以稳定电路中的电压波动。手机、汽车、服务器里面全都有MLCC,少的有几百颗,多则几万颗。
过去几十年,这一直是个不起眼的便宜货。
但2026年,这粒大米突然变成了金豆。高盛在最新研报里,直接把MLCC定性为下一个存储芯片级别的战略物资。
而你可能想不到,全球MLCC市场份额最大的供应商,占了31.8%,曾经是一间做收音机零件的小作坊。
1944年,日本战败前夕,一个叫村田昭的年轻人在京都市中心租下了150平方米的厂房。那个年代收音机是家家户户最重要的信息来源,但有个让人头疼的毛病:随着气温变化,电台频率就慢慢跑偏,呲呲啦啦地响,又得重新拧旋钮找台。村田昭用陶瓷烧出一种特殊零件,把这个零件装进去,就能把频率锁死。
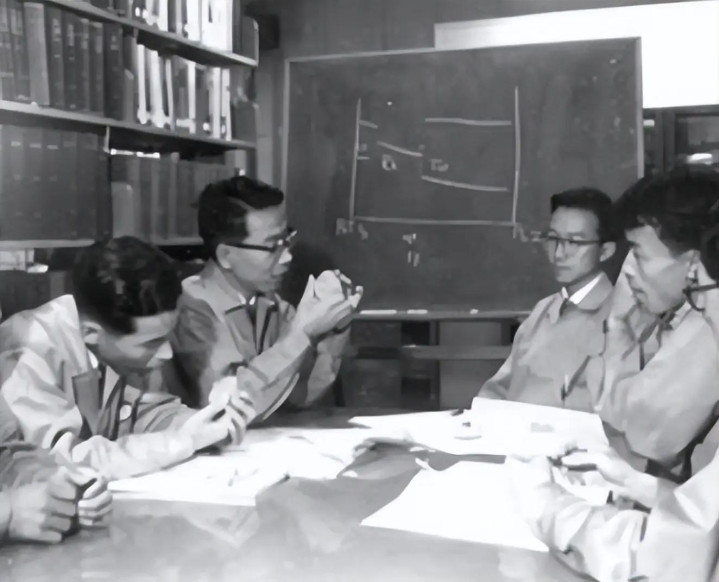
"照搬他人产品只会让所有人蒙受损失。"这句话,成了这家小作坊往后80年的信条。
从收音机陶瓷电容起步,到今天给英伟达、微软、谷歌供货,村田制作所做的核心产品始终没变,就是陶瓷电容。
MLCC到底为什么突然这么值钱?看一组数据就明白了。
一台标准的机架式服务器,大约需要2000到4000颗MLCC。而英伟达GB300 NVL72整机柜AI服务器需要44万颗。到了下一代Vera Rubin平台,单机柜用量进一步拉到60万颗。从2000颗到44万颗,200倍的跳跃。MLCC的物料成本从1530美元跳到4320美元。
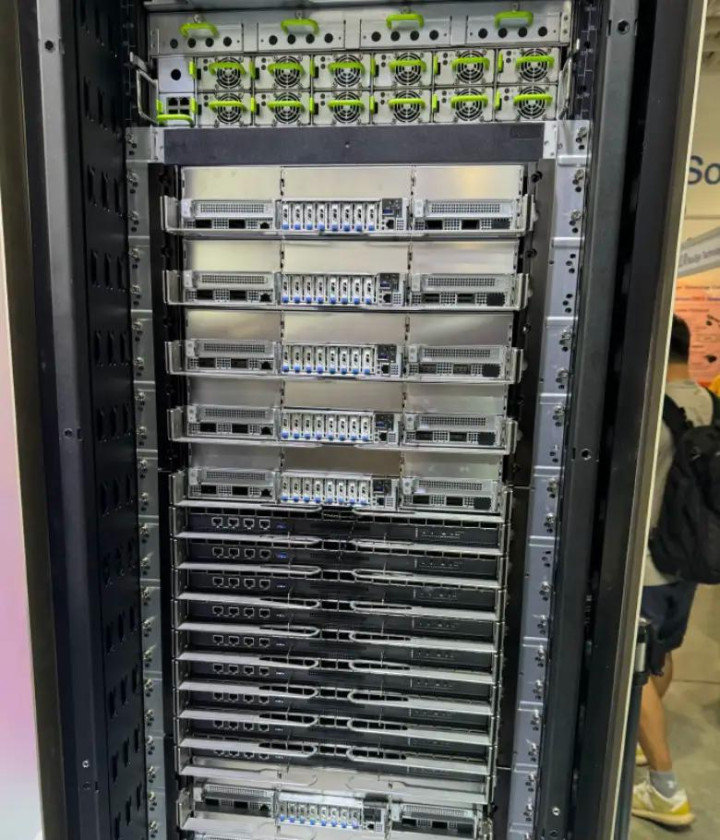
为什么AI服务器要塞这么多电容?
因为AI芯片的功耗远超传统芯片,供电电路需要大量MLCC来稳压和滤波,芯片性能越强,周围配套的电容就越多。在英伟达最新一代AI服务器里,MLCC已经跃升为仅次于GPU和存储芯片的第三大成本项。
如果你关注过消费电子,可能会记得2017到2018年那一段时间MLCC也涨得很凶。但这两次的涨价逻辑有根本性的不同。
2017年那轮靠的是智能手机换机潮和挖矿热,本质上是消费驱动。消费需求天生有弹性,手机卖不动了,价格自然回落。
但这一轮,是巨头的入场。微软、谷歌、亚马逊、Meta都在年度财报中列出了数据中心扩建计划,这是写进资本开支承诺里的钱,不会因为一两个季度的波动就叫停。按中金的测算,AI服务器对MLCC的需求今年增长87%,明年再增88%。但整个MLCC行业每年的扩产上限只有10%出头。
多家机构的判断是,这轮缺货至少延续到2027年以后,甚至可能成为MLCC历史上持续最长的一次供需失衡。
为什么不赶紧扩产?
因为MLCC的壁垒不在规模,在材料科学。
村田最高端的一颗MLCC,尺寸只有0.6毫米乘以0.3毫米。在这个空间里,要堆叠1600层陶瓷介质和金属电极,每一层厚度只有0.5微米,大约是头发丝的一百四十分之一。层数越多,能存的电荷就越多,稳压能力就越强。而能做到多少层,取决于上游的核心原料。
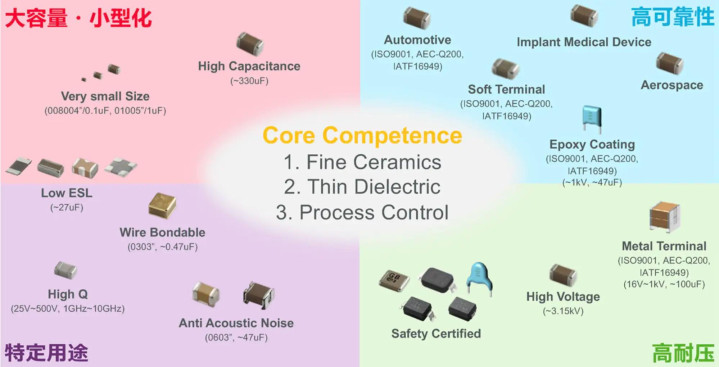
MLCC的介质材料是钛酸钡陶瓷粉,粉体颗粒越细,每一层就能涂得越薄,同样的空间就能堆进更多层。日系企业的钛酸钡粒径做到了80纳米,国内目前普遍在120到150纳米。这几十纳米的差距,直接决定了后续所有工艺的天花板和良率。
国内的风华高科和三环集团正在追赶,堆叠层数已经突破了1000层。但核心差距在高端型号的良品率和一致性上。比如,0402及更小尺寸的高端MLCC,正是AI服务器用量最大的规格,这个级别的工艺精度不是靠补贴和扩产线就能在短期内抹平的。
堆叠完成后,最难的环节叫"共烧"。1600层陶瓷和金属要在1300度高温下同步烧结成一个整体,不能开裂,不能分层。但陶瓷和金属的热膨胀系数完全不同,受热后一个缩得快一个缩得慢。这一步拼的是几十年积累的工艺诀窍,日系头部企业的共烧良率在90%以上,国内还差10到20个百分点。
还有两道更现实的门槛。MLCC的生产设备全是非标定制的,市面上买不到,一条产线从下单到投产光等设备就要18个月。另外,像英伟达、苹果这类顶级客户的供应链认证周期长达两三年,一旦锁定极难切换。这套壁垒结构跟台积电在芯片代工领域的护城河是同一个逻辑,全球前五名合计占了77.3%的份额。
有意思的是,即便村田手握全球三分之一的份额,去年的营业利润率也就15%。原因在于,村田目前90%的业务还是手机、汽车、工业设备这些传统需求,AI这波浪潮目前只贡献了它MLCC营收的10%。机构预测,随着AI相关营收在未来两年翻倍再翻倍,村田的利润率将从15%跳到27%甚至更高,增量几乎全部转化为利润。
我们认为MLCC这轮爆发的背后有一个更值得注意的规律。
每一轮技术革命走到大规模部署阶段,真正的瓶颈从来不出现在最前沿的那一环,而是出现在最古老、最不起眼的那一环。
互联网爆发期卡在光纤产能上,移动互联网卡在基站射频器件上,到了AI时代,卡脖子的清单更长了,GPU、CPU、电力,现在连烧陶瓷也上榜了。
高盛的HALO框架说的就是这件事:AI越强大,对实体资产的需求就越刚性。技术越先进,对物理世界基础设施的依赖反而越重。
随着AI算力的急速扩张,正在反向激活一批沉寂多年的传统工业硬件公司。MLCC只是目前比较典型的一个案例。
之前我们也分析过「老登股回春」的逻辑,比如戴尔因为服务器订单暴增股价翻了三倍,美光靠HBM内存重新被市场追捧等等。这些公司本身并没有做出什么颠覆性的创新,是AI让它们重新被市场用新的逻辑估值。
应用层的爆发从来不由基础设施厂商定义,但基础设施一旦稀缺,它会比任何应用更早被资本定价。
很多人会问我下一个英伟达是谁,却很少有人问下一个村田是谁。
原因很好理解。前沿技术有故事,容易引发想象,基础材料没有那么精彩的故事。但技术革命从来是两条腿走路的,一边是算法和模型,另一条腿是材料和工艺,一旦成为瓶颈,整个行业只能等它。
真正难的不是找到这类资产,而是在它还没被人注意的时候就拿住它。MLCC涨价10倍之后才被华强北刷屏,才被高盛写进研报。这是这类机会的宿命。它的逻辑,在爆发之前早就写在那里了,只是有几个人提前看到了?